Nota publicada: 2026-10-25
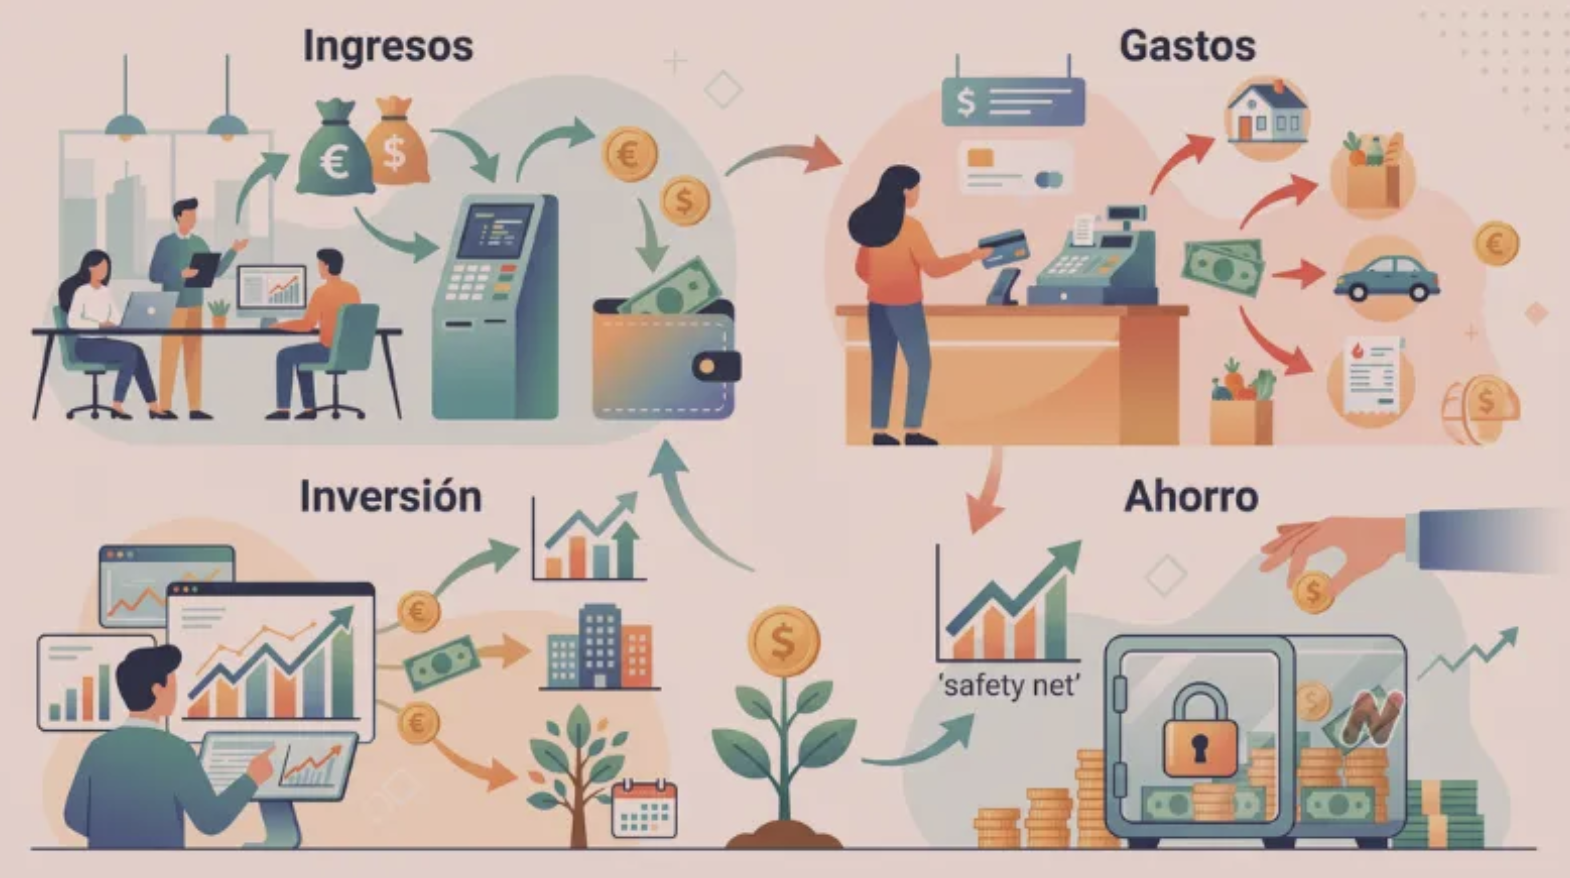
Hermosillo, Sonora; 25 de octubre de 2026.- La construcción de un patrimonio sólido antes de los 40 años no depende de acertar en inversiones especulativas, sino de consolidar sistemas de acumulación automática y gestión estratégica del capital. Diversos especialistas en finanzas personales destacan cuatro pilares clave dentro de la creación de riqueza e inversión pasiva que garantizan la estabilidad financiera a largo plazo.
En primer lugar, la automatización de cuentas de retiro —como Afores, planes personales de retiro (PPR) o esquemas Roth IRA— se posiciona como el motor principal del crecimiento patrimonial. Configurar aportaciones mensuales automáticas permite aprovechar el poder del interés compuesto desde una etapa temprana, multiplicando el capital de forma consistente sin requerir intervención diaria.
El segundo pilar reside en la creación de un portafolio indexado de bajo costo a través de fondos indizados y ETFs. Este modelo permite una diversificación amplia en los principales mercados globales, minimizando el impacto de las comisiones de gestión activa y maximizando los rendimientos históricos a largo plazo.
Asimismo, la gestión de la liquidez exige un fondo para gastos anuales programados. Destinar una cuenta secundaria a compromisos inevitables pero no mensuales —tales como impuestos, pólizas de seguro o mantenimientos mayores— previene desbalances presupuestales repentinos y evita el endeudamiento de emergencia.
Finalmente, contar con un historial crediticio excelente (con un score superior a los 740 puntos) opera como un activo invisible de alto valor. Un puntaje elevado se traduce en la reducción de decenas de miles de dólares en tasas de interés al acceder a financiamientos hipotecarios o créditos comerciales, convirtiendo al crédito en un apalancamiento a favor de la riqueza familiar.